- /
- Librarie online
- /
- Carti
- /
- Afaceri Economie
- /
- Diverse
- /
- Capcanele TVA - Nicolae Mandoiu
Capcanele TVA
Capcanele TVA
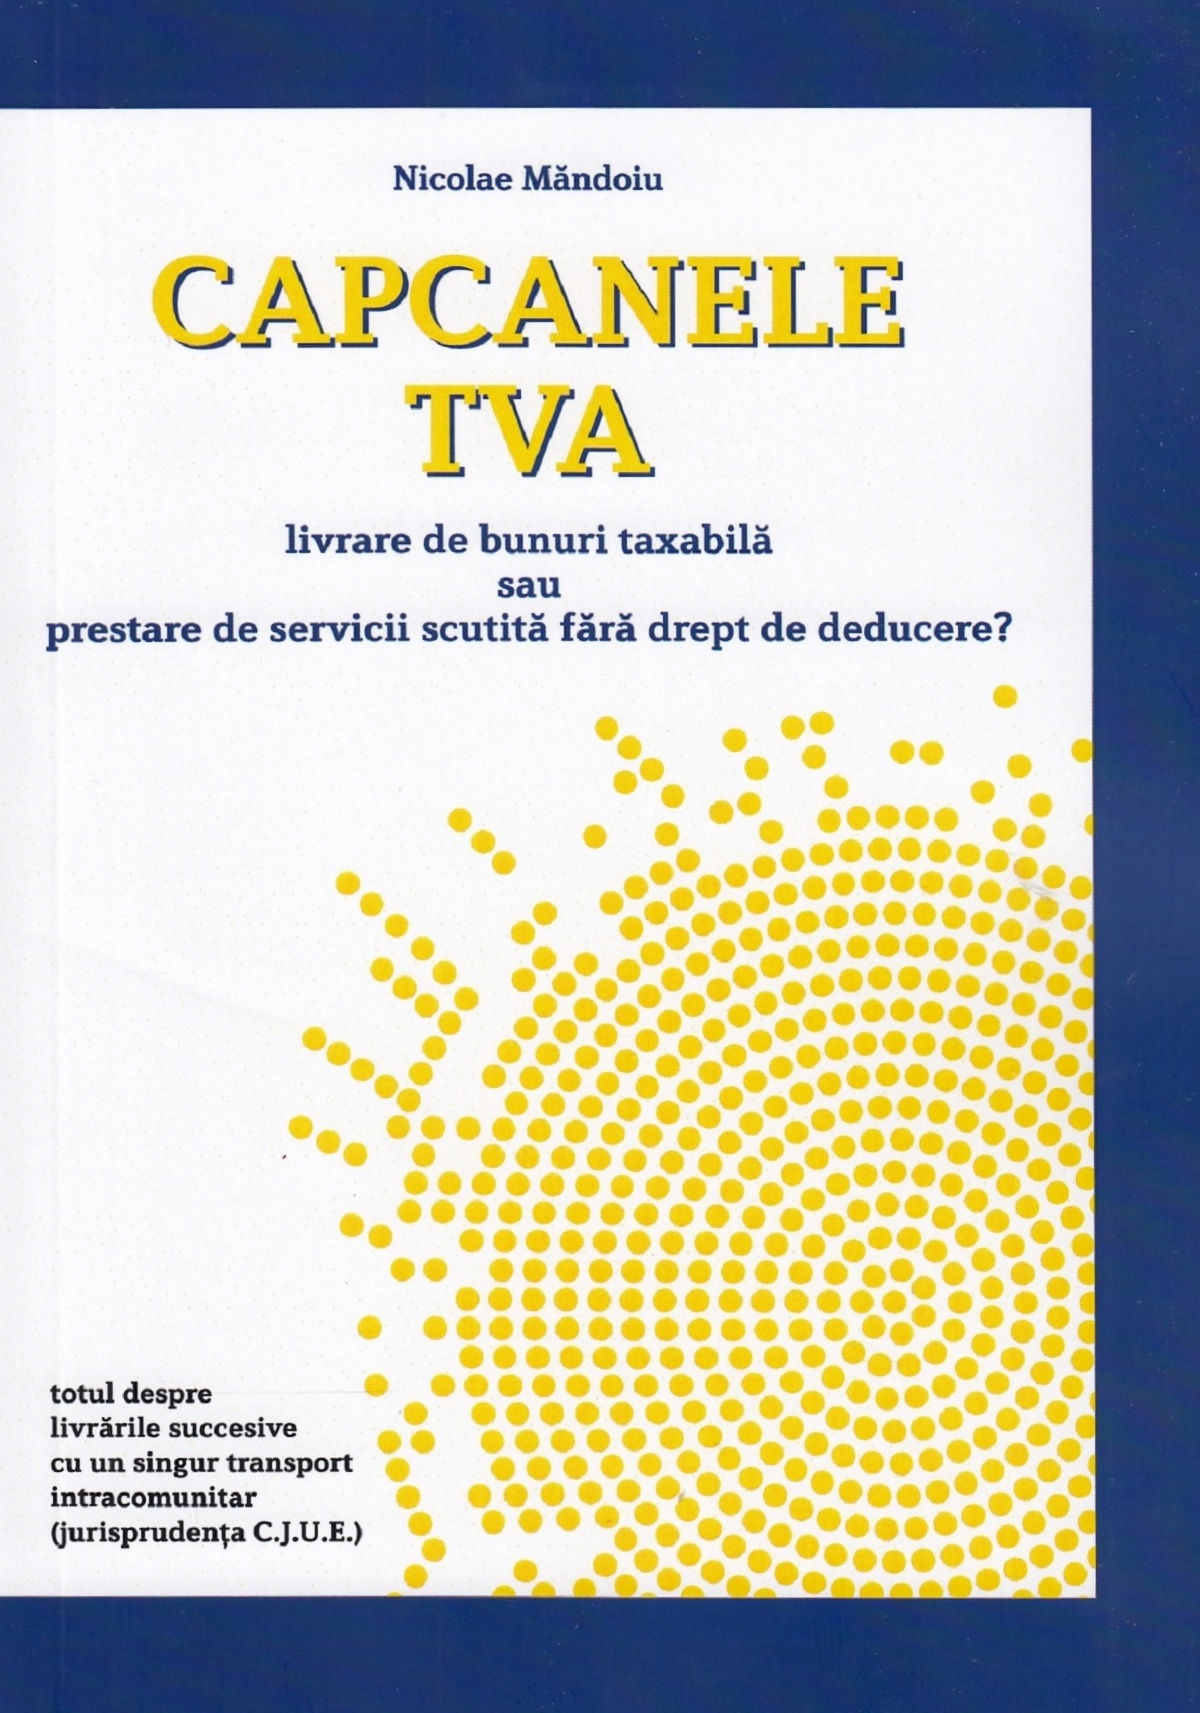
Capcanele TVA, livrare de bunuri taxabila sau prestare de servicii scutita fara drept de deducere?
Studiul de caz descris la finalul cartii are in vedere o operatiune concreta, cu instrumente moderne de plata, practicata de multi dintre noi, respectiv alimentareade catre transportatori/utilizatorii finali (F3), prin intermediul cardurilor de carburant puse la dispozitie de intermediari (F2), cu carburantde la statiile de alimentare (F1), in conditiile in care firma F2 nu detine depozite si nici nu face achizitii de la F1. Problematica poate fi extrapolata/generalizata pentru orice alte modele de afaceri / scheme de finantare care pastreaza caracteristicile descrierii noastre.
Studiul de caz descris la finalul cartii are in vedere o operatiune concreta, cu instrumente moderne de plata, practicata de multi dintre noi, respectiv alimentareade catre transportatori/utilizatorii finali (F3), prin intermediul cardurilor de carburant puse la dispozitie de intermediari (F2), cu carburantde la statiile de alimentare (F1), in conditiile in care firma F2 nu detine depozite si nici nu face achizitii de la F1. Problematica poate fi extrapolata/generalizata pentru orice alte modele de afaceri / scheme de finantare care pastreaza caracteristicile descrierii noastre.
Aparent, avem de-a face cu operatiuni succesive privind livrari de bunuri/carburant pe relatia F1-F2 si F2-F3, pentru care se emit facturi cu TVA, desi F3 achizitioneaza carburantul direct de la pompa (F1). In final, vom observa ca cel afectat este tot(!) utilizatorul final caruia, administratia fiscala ii poate refuza dreptul de deducere a TVA aferenta facturii primite de la intermediar (F2), pe motiv ca F2 in realitate i-a prestat servicii de gestionare credite - operatiune ce constituie prestare de servicii scutita fara drept de deducere. Dar sa nu anticipam...
Incepand cu 1 ianuarie 2020, Directiva TVA a modificat definitia livrarilor succesive(in sensul orientarilor din jurisprudenta CJUE). Noi am inclus in carte un intreg capitol referitor la acest subiect (livrari succesive cu un singur transport intracomunitar) fiind prezentate, si insotite cu ilustratii grafice, hotararile relevante emise de C.J.U.E. Acesta impreuna cu Capitolul I "livrarea de bunuri" vin sa lamureasca momentul cand se considera ca are loc o livrare de bunuri, cand apare dreptul de a dispune de bunuri ca si proprietar. Urmand firul cartii, vom ajunge la "acordarea de credite", capitol care incepe cu prezentarea unei Cauze din 1991, ce analizeaza o situatie inedita din domeniul livrarilor de imobile: antiteza dintre livrarea de bunuri si acordarea de credite! Cardul de carburant, ultimul capitol (intreaga lucrare prezinta -aproape- integral hotarari ale CJUE), care se apropie si de studiul de caz din finalul cartii, ne dezvaluie cum anumite scheme de finantare privind livrarea de bunuri se transforma in prestare de servicii: acordare de credite si managementul lor. Solutia acestei intoarceri de planuri o regasim tot intr-o cauza CJUE, de data recenta...
41.23Lei
41.23Lei
Primești 41 puncte

Indisponibil
Descrierea produsului
Capcanele TVA, livrare de bunuri taxabila sau prestare de servicii scutita fara drept de deducere?
Studiul de caz descris la finalul cartii are in vedere o operatiune concreta, cu instrumente moderne de plata, practicata de multi dintre noi, respectiv alimentareade catre transportatori/utilizatorii finali (F3), prin intermediul cardurilor de carburant puse la dispozitie de intermediari (F2), cu carburantde la statiile de alimentare (F1), in conditiile in care firma F2 nu detine depozite si nici nu face achizitii de la F1. Problematica poate fi extrapolata/generalizata pentru orice alte modele de afaceri / scheme de finantare care pastreaza caracteristicile descrierii noastre.
Studiul de caz descris la finalul cartii are in vedere o operatiune concreta, cu instrumente moderne de plata, practicata de multi dintre noi, respectiv alimentareade catre transportatori/utilizatorii finali (F3), prin intermediul cardurilor de carburant puse la dispozitie de intermediari (F2), cu carburantde la statiile de alimentare (F1), in conditiile in care firma F2 nu detine depozite si nici nu face achizitii de la F1. Problematica poate fi extrapolata/generalizata pentru orice alte modele de afaceri / scheme de finantare care pastreaza caracteristicile descrierii noastre.
Aparent, avem de-a face cu operatiuni succesive privind livrari de bunuri/carburant pe relatia F1-F2 si F2-F3, pentru care se emit facturi cu TVA, desi F3 achizitioneaza carburantul direct de la pompa (F1). In final, vom observa ca cel afectat este tot(!) utilizatorul final caruia, administratia fiscala ii poate refuza dreptul de deducere a TVA aferenta facturii primite de la intermediar (F2), pe motiv ca F2 in realitate i-a prestat servicii de gestionare credite - operatiune ce constituie prestare de servicii scutita fara drept de deducere. Dar sa nu anticipam...
Incepand cu 1 ianuarie 2020, Directiva TVA a modificat definitia livrarilor succesive(in sensul orientarilor din jurisprudenta CJUE). Noi am inclus in carte un intreg capitol referitor la acest subiect (livrari succesive cu un singur transport intracomunitar) fiind prezentate, si insotite cu ilustratii grafice, hotararile relevante emise de C.J.U.E. Acesta impreuna cu Capitolul I "livrarea de bunuri" vin sa lamureasca momentul cand se considera ca are loc o livrare de bunuri, cand apare dreptul de a dispune de bunuri ca si proprietar. Urmand firul cartii, vom ajunge la "acordarea de credite", capitol care incepe cu prezentarea unei Cauze din 1991, ce analizeaza o situatie inedita din domeniul livrarilor de imobile: antiteza dintre livrarea de bunuri si acordarea de credite! Cardul de carburant, ultimul capitol (intreaga lucrare prezinta -aproape- integral hotarari ale CJUE), care se apropie si de studiul de caz din finalul cartii, ne dezvaluie cum anumite scheme de finantare privind livrarea de bunuri se transforma in prestare de servicii: acordare de credite si managementul lor. Solutia acestei intoarceri de planuri o regasim tot intr-o cauza CJUE, de data recenta...
Detaliile produsului